Precisa contestar golpe no Pix? Aja rápido. O Banco Central orienta a vítima a procurar a própria instituição financeira e pedir a devolução pelo Mecanismo Especial de Devolução (MED). O pedido pode ser feito em até 80 dias, mas esperar reduz a chance de ainda existir dinheiro nas contas envolvidas.
Este guia mostra a ordem prática: proteger sua conta, localizar o Pix, abrir a contestação, anexar provas, guardar o protocolo e acompanhar a análise. O MED é voltado a fraude, golpe ou crime; ele não é um cancelamento comum de compra. Por isso, quanto antes você contestar golpe no Pix pelos canais oficiais, melhor.
1. Antes de contestar golpe no Pix, proteja a sua conta
- Abra o aplicativo oficial do banco e troque a senha se houver qualquer suspeita de acesso indevido.
- Revise dispositivos autorizados, limites do Pix, chaves cadastradas e dados de contato.
- Se perdeu o celular ou alguém teve acesso ao aparelho, peça também o bloqueio do acesso bancário no dispositivo.
- Separe comprovante do Pix, conversas, anúncios, nomes, telefones, perfis, e-mails e outros registros relacionados ao golpe.
Primeiro, preserve as provas. Depois, abra a contestação. Apagar conversas antes de salvar capturas pode dificultar a descrição do caso.
2. Para contestar golpe no Pix, localize a transferência
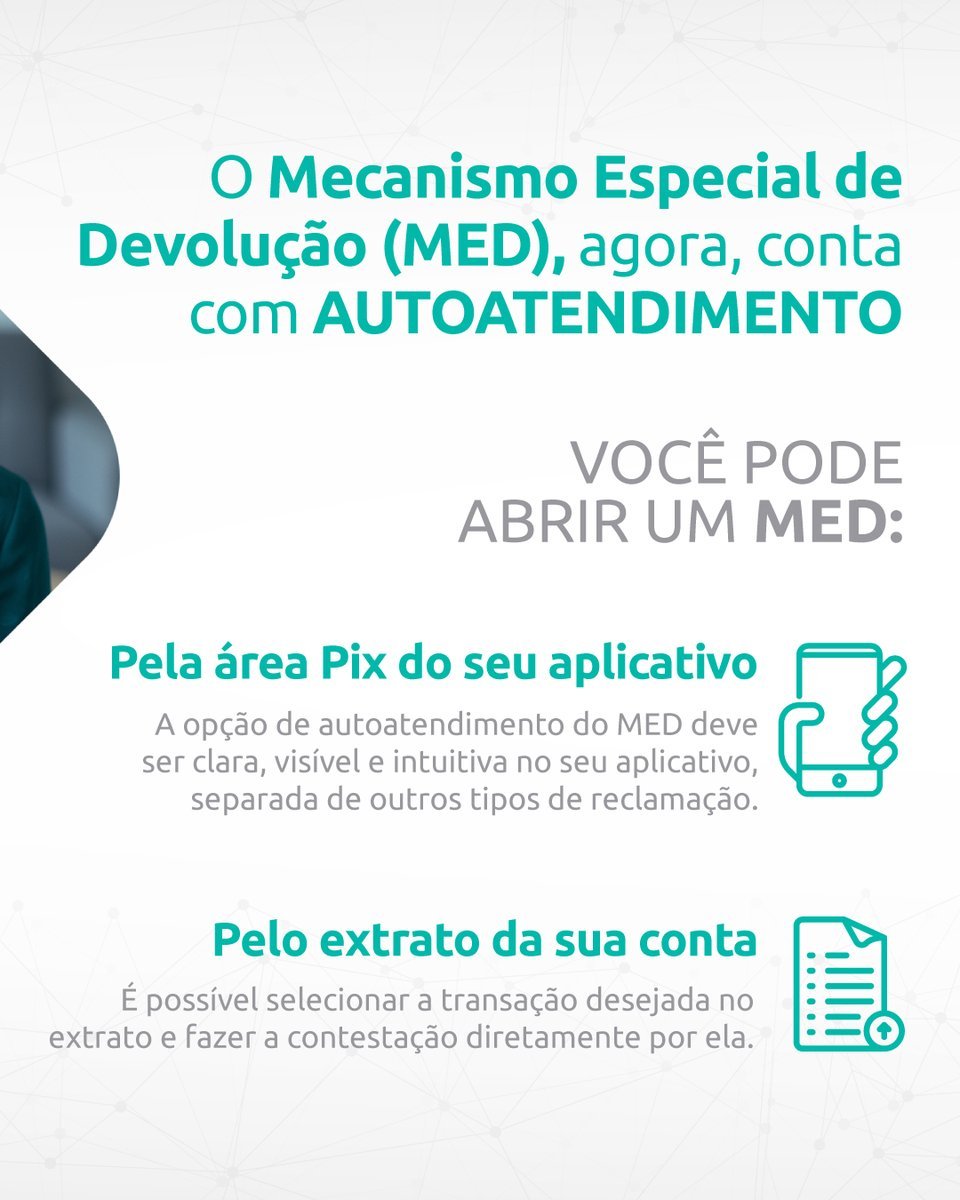
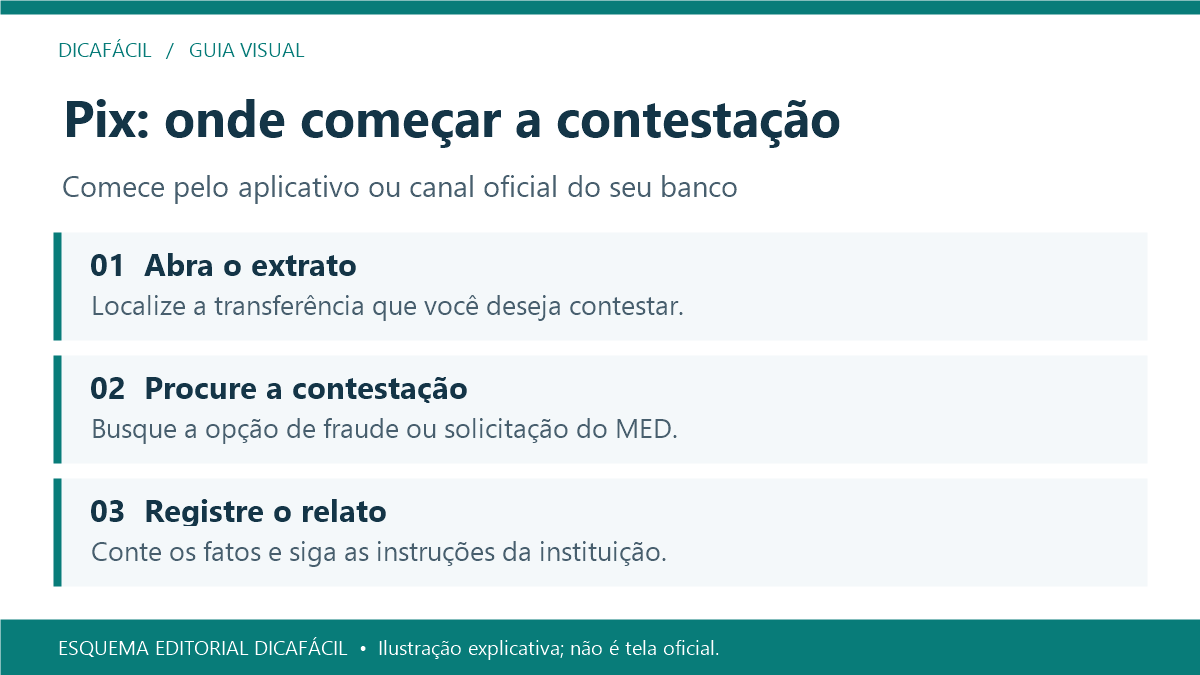
O nome dos menus muda de banco para banco. Em geral, o caminho começa em Pix, Extrato, Comprovantes ou na própria transação.
- Abra o extrato da conta.
- Toque no Pix relacionado ao golpe.
- Procure uma opção como Contestar, Contestar Pix, Reportar problema ou Solicitar devolução por fraude.
- Se não encontrar, use o atendimento oficial do banco e diga claramente que deseja abrir um pedido pelo MED.
O Banco Central passou a exigir uma jornada de contestação mais clara. Mesmo assim, o texto do botão pode variar conforme a instituição.
3. Escolha o motivo que melhor descreve o golpe
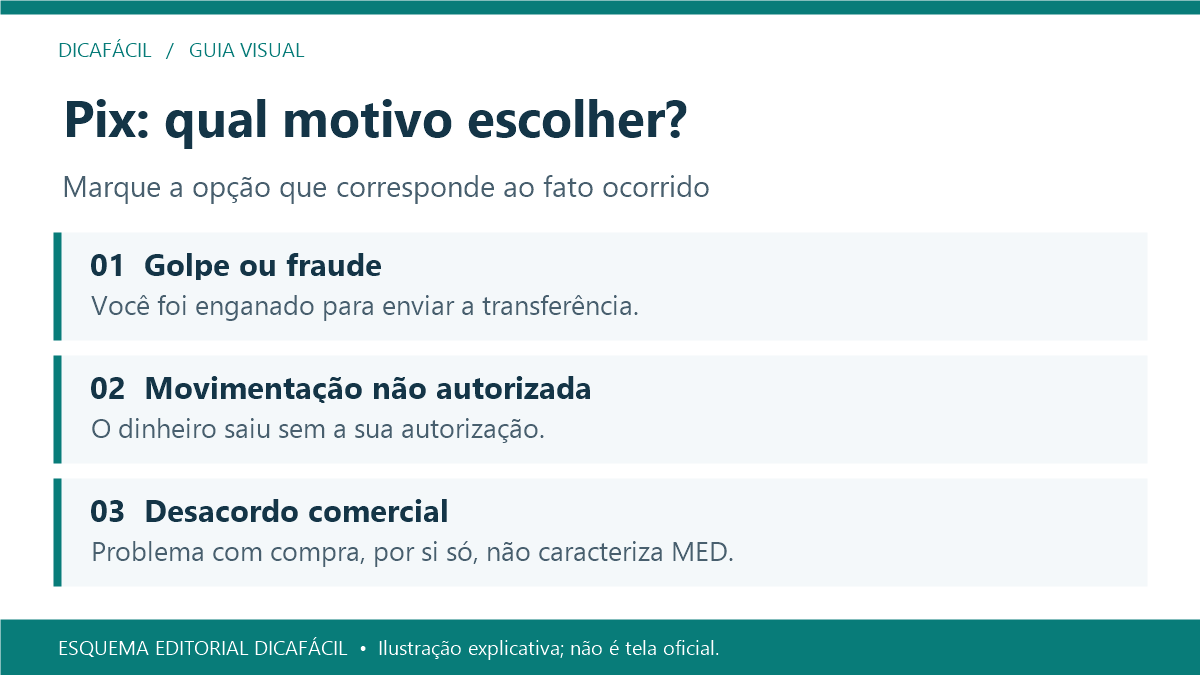
Em seguida, na etapa de motivo, leia cada opção com calma. O modelo atual do Banco Central prevê situações como: você foi enganado e fez a transferência; outra pessoa transferiu sem seu conhecimento; alguém usou sua senha; ou você foi coagido a fazer a transação.
Escolha a alternativa que corresponde ao que realmente aconteceu. Não aumente nem invente fatos. A instituição usa essa descrição para analisar se o caso entra no MED.
4. Explique o ocorrido de forma curta e objetiva
Depois, escreva uma sequência simples: como começou o contato, o que o golpista disse, por que você fez o Pix e quando percebeu a fraude. Informe valores e horários quando forem úteis.
Por exemplo, em vez de escrever apenas “fui enganado”, explique que recebeu uma mensagem de falso vendedor, pagou pelo produto e depois o perfil desapareceu. Quanto mais claro o relato, mais fácil fica entender a ocorrência.
5. Anexe documentos e comprovantes
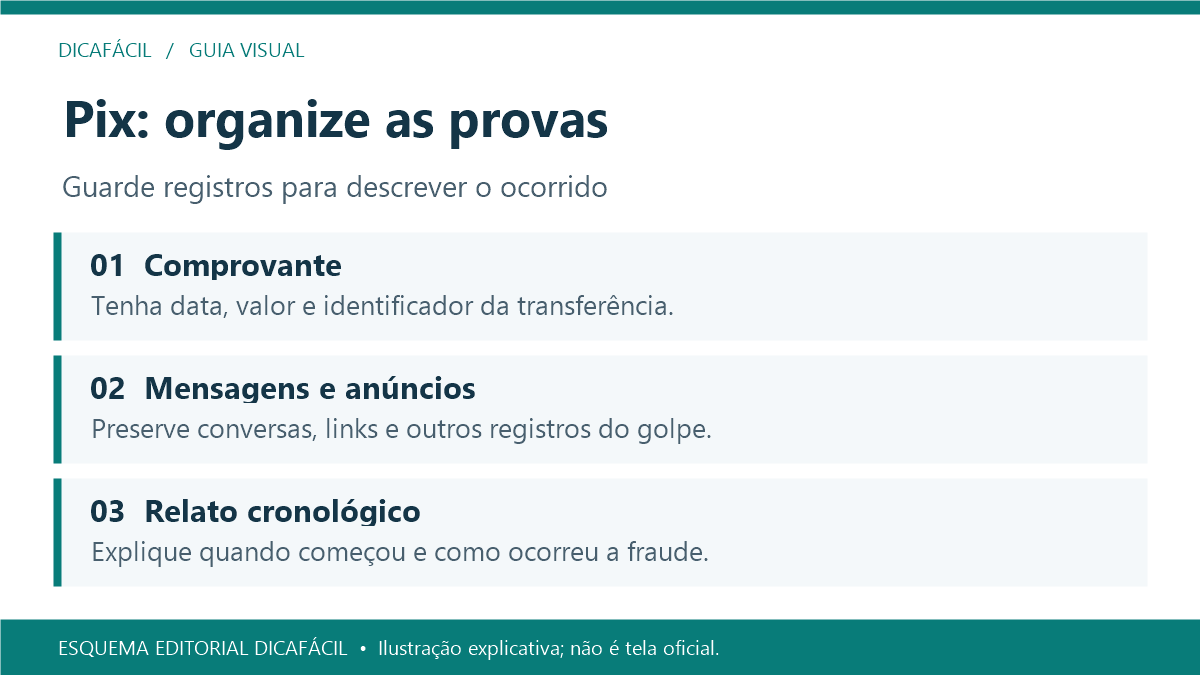
Além disso, quando o seu banco oferecer essa opção, anexe os materiais que ajudam a comprovar o golpe. O fluxo atual do Banco Central permite que as instituições recebam documentos, inclusive boletim de ocorrência, conforme a jornada implementada pelo banco.
- Comprovante do Pix.
- Capturas de conversa e do anúncio.
- Boletim de ocorrência, se já tiver sido feito.
- Comprovantes de que o contato ou perfil sumiu depois do pagamento.
- Outros documentos pedidos pela instituição.
Não envie senha, código de autenticação ou foto de cartão fora do canal oficial do banco.
6. Envie a contestação do golpe no Pix e guarde o protocolo
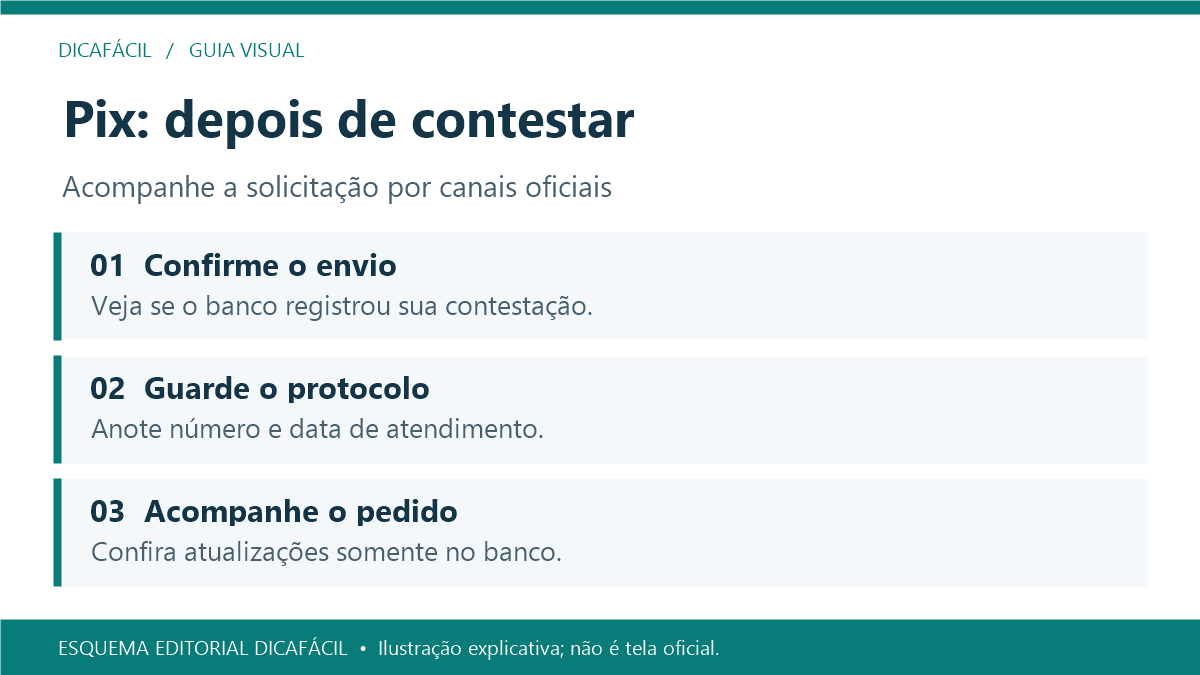
Por fim, revise os dados antes de confirmar. Depois do envio, salve o número do protocolo, a data e o horário.
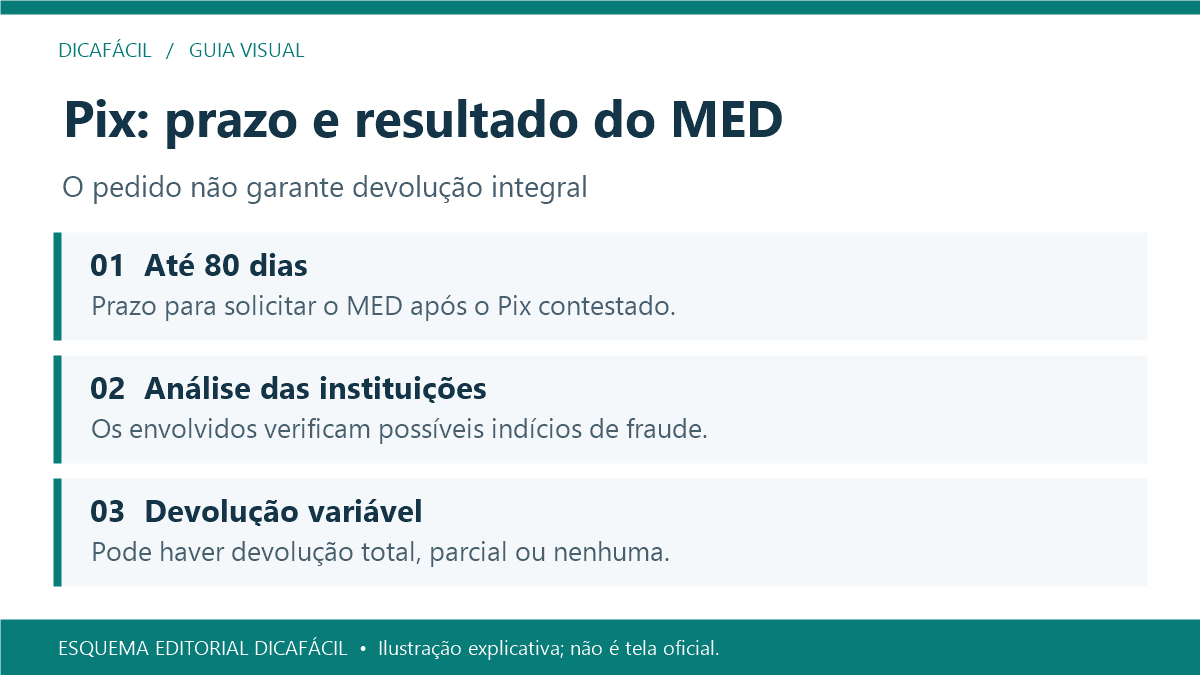
O Banco Central informa que o pedido deve ser registrado em até 80 dias após o Pix. Ainda assim, faça isso o quanto antes. O dinheiro pode ter sido transferido para outras contas, e o MED depende da análise das instituições e da existência de recursos recuperáveis.
7. O que acontece depois que você abre o MED
Ao receber a contestação, a instituição inicia o procedimento previsto para fraude no Pix. O Banco Central informa que pode haver mapeamento de contas ligadas ao caminho do dinheiro e comunicação entre as instituições envolvidas.
A análise não garante devolução. O banco pode concluir que o caso não se enquadra no MED, e a recuperação também depende de haver recursos disponíveis nas contas envolvidas.
8. MED não é para toda discordância de compra
Uma discussão comercial simples, como arrependimento de compra ou desacordo sem fraude, não vira automaticamente MED. Nesses casos, use primeiro os canais do vendedor, do banco, do consumidor ou outros meios adequados.
Se houve golpe, fraude ou crime, informe isso com precisão. Se houve apenas conflito comercial, não marque uma categoria de fraude que não aconteceu.
9. Faça também o boletim de ocorrência quando couber
O boletim não substitui o pedido no banco. Da mesma forma, abrir o MED não substitui o registro policial quando existe crime.
Guarde o número do B.O. e inclua o comprovante do Pix e os dados do golpista que você tiver. Em seguida, atualize a contestação no banco se o aplicativo permitir anexar novos documentos.
10. Se o banco não mostrar o botão de contestação
- Use o chat, telefone, agência ou SAC oficial da instituição.
- Diga que foi vítima de fraude ou golpe com Pix.
- Peça expressamente a abertura do MED.
- Anote o protocolo do atendimento.
- Se necessário, use a ouvidoria da instituição para registrar a dificuldade.
Não confie em pessoas que prometem “recuperar Pix” mediante pagamento antecipado. Esse tipo de abordagem pode ser um segundo golpe.
11. Checklist rápido para aumentar sua segurança
- Abra a contestação assim que perceber o golpe.
- Use somente o aplicativo, site, telefone ou agência oficial do banco.
- Guarde comprovantes e protocolos.
- Troque senhas se houver suspeita de acesso à conta.
- Registre B.O. quando houver crime.
- Acompanhe o pedido no banco até receber a resposta.
Comentários